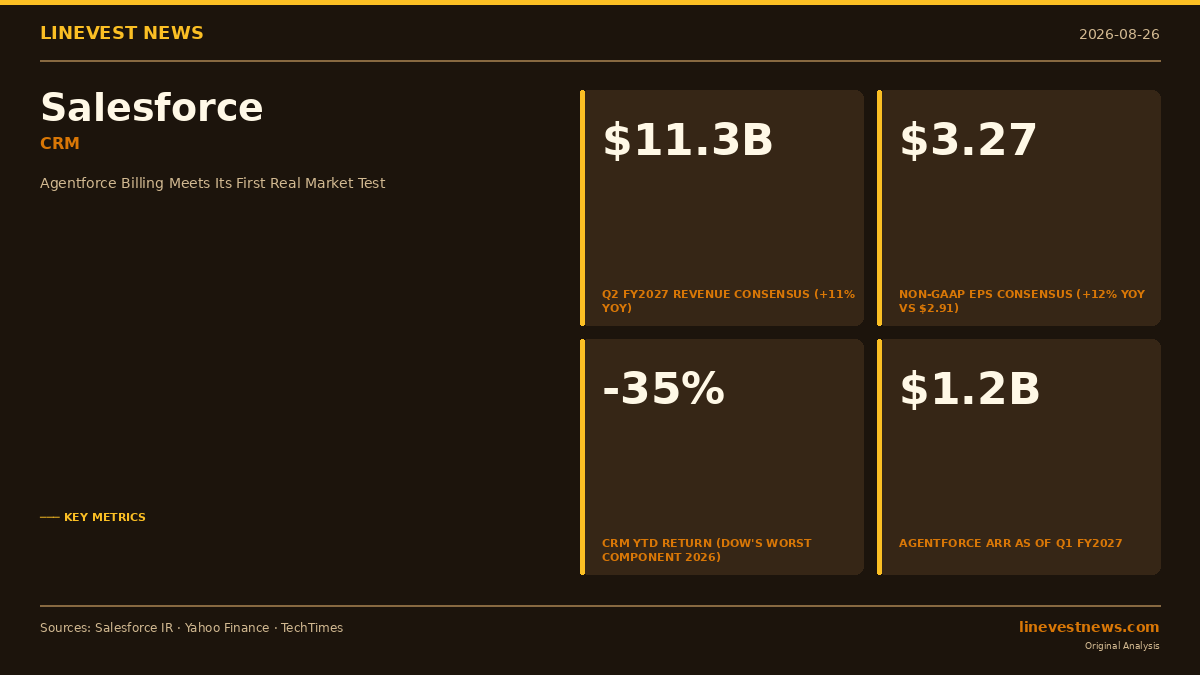
세일즈포스(NYSE: CRM)는 2026년 8월 26일 장 마감 후 2027 회계연도 2분기 실적을 발표하며, 같은 날 오후 2시(PT) / 오후 5시(ET)에 실시간 웨비나를 진행한다. 같은 날 저녁 엔비디아도 분기 실적을 발표하며, 두 건의 동시 발표는 AI 인프라 수요와 AI 소프트웨어 수익화 양쪽을 동시에 가늠할 수 있는 드문 기회다. 시장은 소프트웨어 쪽에 더욱 인내심을 잃고 있다. 세일즈포스(CRM)는 2026년 연초 대비 약 35% 하락하며, 광범위한 S&P 500이 상승세를 보이는 가운데서도 다우존스 산업평균지수 구성 종목 중 최악의 성과를 기록하고 있다.
의견 불일치는 단 하나의 제품에서 비롯된다. 기업 CIO들은 애널리스트들에게, 세일즈포스의 에이전트포스 플랫폼—자율 AI 에이전트 서비스—은 기반 데이터 자산이 충분히 정돈돼 있지 않아 신뢰할 수 있는 에이전트를 운용하기 어렵기 때문에 대규모 운영 환경에 아직 적합하지 않다고 말하고 있다. 세일즈포스는 2026년 4월에 종료된 1분기 기준 에이전트포스의 연간 반복 매출(ARR)이 사상 최고치인 $1.2 billion을 기록했다고 발표했다. 8월 26일은 이 이정표 이후 처음 열리는 실적 발표 콜로, ARR 약정이 아닌 실제 청구 데이터로 성장 스토리의 진위를 검증할 수 있는 첫 번째 기회다.
TL;DR
- 세일즈포스는 8월 26일 장 마감 후(ET 오후 5시 웨비나) FY2027 2분기 실적을 발표한다. 컨센서스 매출은 $11.3B(전년 대비 +11%), 비GAAP EPS $3.27(전년 $2.91 대비 +12%)이다.
- 에이전트포스 ARR은 FY2027 1분기에 $1.2B를 돌파하고 38억 개의 에이전틱 워크 유닛을 처리했지만, 투자자들은 ARR만이 아니라 cRPO 가속에서 확인되는 계약 청구 실적을 원하고 있다.
- CRM은 연초 대비 약 −35% YTD(주당 약 $209)로 다우 지수 내 2026년 최악의 성과 종목이며, 애널리스트 컨센서스 평균 12개월 목표 주가는 약 $250으로 약 19%의 상승 여력을 시사한다.
- 세 가지 변수: AWU 청구 모델의 실증, 1분기 최고치인 34.8% 이상의 영업이익률 유지, 현행 $45.9–$46.2B 밴드를 초과하는 FY2027 연간 가이던스 상향 여부.
Part A — 주요 수치
FY2027 2분기 전망치 vs. 전년 동기
| 지표 | FY2026 2분기 실적 | FY2027 2분기 컨센서스 | 전년 대비 변화 |
|---|---|---|---|
| 매출 | $10.2B | ~$11.3B | +10.8% |
| 비GAAP EPS | $2.91 | $3.27 | +12.4% |
| 비GAAP 영업이익률 | 34.3% | ~34–35% | 보합~+70bp |
| cRPO | $29.4B (+11% YoY) | 월가, 가속 여부 주목 | >14% 성장 여부 주목 |
경영진은 1분기 실적 발표 콜에서 FY2027 2분기 매출 가이던스를 $11.27B–$11.35B으로 제시했는데, 이는 당시 컨센서스인 $11.36B을 소폭 하회하는 수준으로, 1분기 발표 이후 매도세에 영향을 미쳤다. 이후 셀사이드 추정치는 가이던스 범위 내인 약 $11.30B 수준으로 수렴했다.
FY2027 1분기 기준치 (2026년 5월 27일)
가장 최근 분기는 주요 지표에서 최고치를 달성했다:
- 매출: $11.1B, 전년 대비 13% 증가. 최근 완료된 $8 billion 인포마티카 인수에서 약 $444M의 기여 포함
- 비GAAP EPS: $3.88, 전년 대비 50% 증가
- 비GAAP 영업이익률: 34.8%(최고치; 전년 대비 +250bp)
- cRPO: $33.6B, 명목 기준 전년 대비 14% 증가(고정 환율 기준 13%)
- 에이전트포스 ARR: $1.2B; 처리된 에이전틱 워크 유닛: 38억 개(전 분기 대비 +111%)
- 통합 AI ARR(에이전트포스 + 관련 AI 제품): $3.4B, 전년 대비 200% 이상 증가
최고치 경신에도 불구하고 주가는 1분기 실적 발표 이후 하락했다. 시장의 해석: cRPO 성장률 14%는 직전 분기 속도와 비교해 실질적으로 더 나은 수준이 아니었으며, ARR 헤드라인이 시사하는 속도로 에이전트포스 계약이 체결되고 있다는 점을 증명하지 못했다.
Part B — 8월 26일 주목할 세 가지 포인트
1. 에이전트포스 AWU 청구 — ARR 약정에서 계약 현금으로
이것은 8월 26일 콜에서 가장 결정적인 단일 항목이다.
세일즈포스는 에이전트포스 실적을 두 가지 기준으로 보고한다: ARR(연간 계약 가치, 확약된 지출을 집계)과 에이전틱 워크 유닛(AWU, 에이전트가 실제로 완수한 작업량)이다. 두 지표 모두 1분기에 급격히 가속했다. 약세론자들의 논지는 기업 고객들이 순증 계약을 체결하지 않은 채 파일럿·랜드 단계에서 기존 확약 지출 범위 내 AWU를 소진하고 있다는 것이다. 만약 그렇다면, ARR 성장은 청구 모델이 측정 가능한 계약 선행 매출로 전환되기까지 수 분기 동안 cRPO를 크게 앞질러 달릴 수 있다.
주목할 점: 1분기에 기록된 전년 대비 14% 속도를 초과하는 cRPO 성장 가속이 에이전트포스 청구가 변곡점을 찍었다는 가장 직접적인 증거가 될 것이다. 애널리스트들은 또한 AWU 가격 체계가 정액 파일럿 계약에서 실제 운영 물량에 따른 종량제 청구로 전환됐는지 경영진 발언을 면밀히 분석할 것이다. 이 전환이야말로 시장이 확인을 기다려 온 것이다.
분기 전 주목할 만한 동향: 8월 5일, 실적 발표 3주 전 최고기술책임자(CTO) 스리니 탈라프라가다가 사임하고 미겔 밀라노가 최고운영책임자(COO)로 승진했다. 주요 실적 발표 직전의 임원 교체는 납품 가속화의 시급성, 또는 에이전트포스 시장 진출 실행력 강화를 위한 의도적인 구조 개편을 반영할 수 있다. 경영진은 콜에서 해당 전환의 배경을 언급할 가능성이 높다.
2. 영업이익률 — 34.8%의 최고치를 유지할 수 있는가?
이익률 개선은 세일즈포스의 2026년에서 몇 안 되는 명확한 긍정 요인 중 하나였다. FY2027 1분기 비GAAP 영업이익률 최고치 34.8%는 전년 동기인 FY2026 2분기의 34.3%보다 양호한 수치다. 회사의 연간 가이던스는 나머지 회계연도 동안 최고치에 근접한 수준을 유지한다는 점을 시사한다.
두 가지 상충되는 압력이 2분기 이익률 결과를 결정할 것이다:
| 요인 | 방향 | 근거 |
|---|---|---|
| 인포마티카 통합 시너지 | 순풍 | 인프라 통합 및 인력 중복 감축이 2분기에도 지속 |
| 에이전트포스 시장 진출 투자 | 역풍 | 고객 성공 인력 배치, 파트너 역량 강화, AWU 청구 인프라 엔지니어링 |
비GAAP 영업이익률이 34.5% 이상을 기록하면 세일즈포스가 투자를 이어가면서도 이익률을 확대할 수 있다는 확인으로 받아들여질 것이다. 반면 33.5%–34.0% 방향으로 전 분기 대비 하락할 경우, 지출이 수익화 속도를 앞지르고 있다는 우려를 강화할 것이다.
3. FY2027 연간 가이던스 — 상향 가능성이 있는가?
세일즈포스의 현행 FY2027 연간 매출 가이던스 $45.9B–$46.2B은 전년 대비 약 11% 성장을 시사한다. 1분기 콜에서 경영진은 2분기 가이던스를 기대치 하단에 제시했는데, 이는 과거 발언에 비춰볼 때 의도적인 보수적 기조였다. 만약 2분기 실적이 $11.27B–$11.35B 범위 상단을 상회하면, 역사적 선례상 연간 가이던스 상향이 뒤따른다.
$46.5B 이상으로의 상향—에이전트포스가 3·4분기 수주 가속을 이끄는 수준에 대략 부합하는 수치—은 CRM 밸류에이션 재평가 사이클을 역사적으로 촉발해 온 '실적 상회 후 가이던스 상향' 패턴에 부합한다.
반대 시나리오—2분기 실적은 상회했으나 연간 가이던스가 동결되거나 오히려 좁혀지는 경우—는 경영진이 하반기 성장 가속을 더 이상 기정사실로 보지 않는다는 신호로 읽힐 가능성이 높으며, 이는 이미 기록된 35% 하락을 넘어 추가적인 주가 낙폭으로 이어질 수 있다.
애널리스트 투자의견
가파른 연초 대비 하락에도 불구하고, 월가의 대다수는 CRM에 대해 매수 등급 이상을 유지하고 있다. 집계된 셀사이드 데이터에 따르면 약 35명의 애널리스트가 매수 또는 강력매수 등급을 부여하고 있으며, 컨센서스 12개월 목표 주가는 $243–$255 범위로, 현재 주당 약 $209에서 대략 16~22%의 상승 여력을 시사한다. CRM은 후행 주가수익비율(PER) 약 24×에 거래되고 있으며, 최근 시작된 배당금 기준 수익률은 0.82%다.
최근 실적 발표 전 목표 주가 조정은 소폭 긍정적이었으나 신중한 기조를 유지했다:
| 증권사 | 신규 목표가 | 이전 목표가 | 날짜 |
|---|---|---|---|
| 씨티 | $204 | $187 | 2026년 8월 17일 |
| UBS | $210 | $185 | 2026년 8월 17일 |
| BMO 캐피털 | $230 | $215 | 2026년 8월 20일 |
| 파이퍼 샌들러 | $395 | $325 | 최근 |
씨티와 UBS의 보수적인 목표가 상향 — 둘 다 현재 주가를 하회 — 은 이들 은행이 8월 26일 데이터를 추가 목표가 인상의 전제 조건으로 보고 있음을 시사한다. 파이퍼 샌들러의 $395 목표가는 향후 12~18개월간 Agentforce가 지속적인 매출 성장 가속을 이끌 것이라는 전제 하에 나온 예외적인 강세 시나리오다. 애널리스트들의 목표가 상향만으로는 2026년 내내 주가를 움직이는 데 반복적으로 실패했으며, 이제 실적 데이터만이 유일하게 남은 촉매 변수다.
세일즈포스는 2026년 8월 26일 장 마감 후 2027 회계연도 2분기 실적을 발표합니다. 라이브 웹캐스트는 태평양 시간 오후 2시 / 동부 시간 오후 5시에 investor.salesforce.com에서 시작됩니다. 이 기사는 저널리즘적 분석이며 투자 권유에 해당하지 않습니다.
출처: 세일즈포스 2027 회계연도 1분기 실적 발표 · StockTitan: 2027 회계연도 2분기 실적 발표일 공고 · 야후 파이낸스: 2027 회계연도 2분기 추정치 분석 · TechTimes: Agentforce AWU 과금 분석 (8월 13일) · FX Leaders: CRM 2026년 연초 대비 수익률 (5월 28일) · 세일즈포스 2026 회계연도 2분기 실제 실적