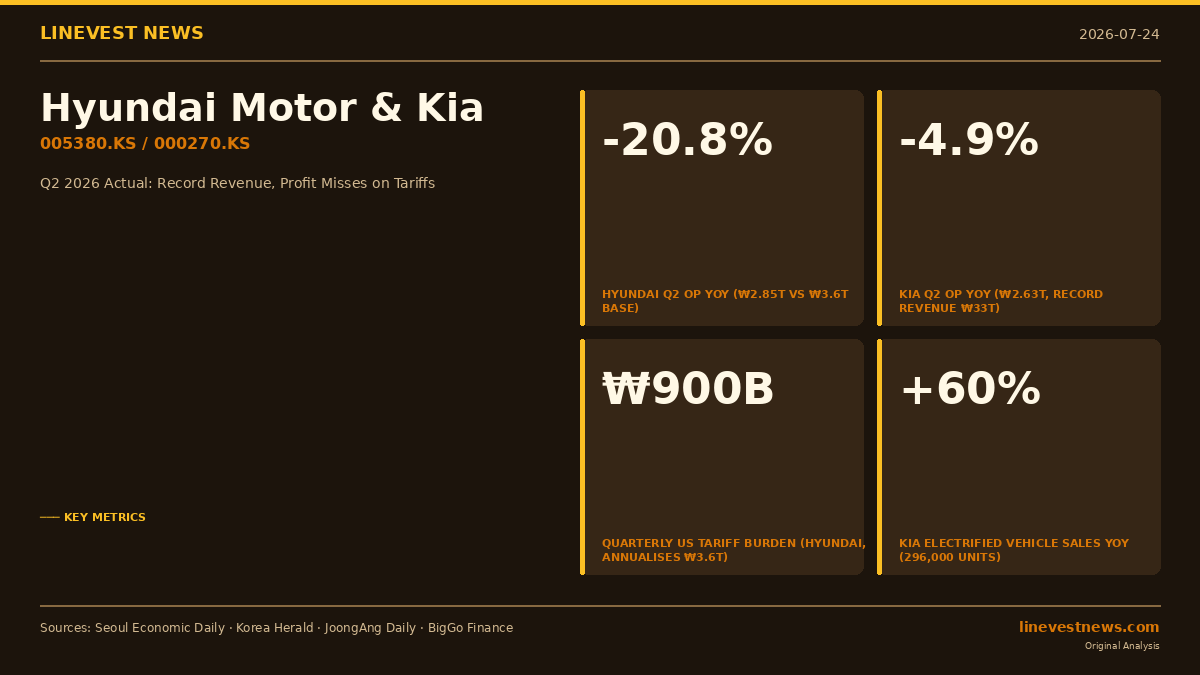
TL;DR - 현대자동차(005380.KS) 2026년 2분기 영업이익, 20.8% 하락한 ₩2.85T($1.93B)으로 컨센서스 ₩3.1T 하회; 매출은 ₩49.2T(+1.9%)로 사상 최고치 기록 - 기아(000270.KS) 2026년 2분기 영업이익, 사상 최고 매출 ₩33.04T(+12.6%)에도 4.9% 하락한 ₩2.63T 기록; 순이익은 2.6% 증가한 ₩2.33T - 복합 역풍: 분기당 미국 관세 약 ₩900B, 안전산업 화재 여파 약 ₩200B, 원화 약세에 따른 품질보증 충당금 급증 - 양사 연간 가이던스 유지; 마진 압박 및 로보틱스·AI 업데이트 부진으로 주가 하락 — 현대차 -7.2%, 기아 -12.9%
Part A — 실적 수치가 보여주는 것
현대자동차(005380.KS) — 사상 최고 매출에도 영업이익 컨센서스 하회
현대자동차의 2026년 2분기 영업이익은 ₩2.8509조($1.93B, 적용 환율 ₩1,480/USD)로 2025년 2분기 ₩3.6조 대비 전년 대비 20.8% 감소했다. 매출액은 ₩49.2153조($33.2B)로 전년 대비 1.9% 증가하며 사상 최고치를 기록했으나, 영업이익률은 전년 동기 약 7.5%에서 5.8%로 급격히 압축됐다. 순이익은 약 11% 감소해 약 ₩2.9조를 기록한 가운데, 현대캐피탈·현대카드 등 현대차 금융 계열사의 영업외 수익이 영업이익 부진을 일부 완충했다.
| 항목 | 2026년 2분기 | 2025년 2분기 | 전년 대비 |
|---|---|---|---|
| 매출액 | ₩49.22T ($33.2B) | ₩48.28T | +1.9% |
| 영업이익 | ₩2.8509T ($1.93B) | ₩3.60T | -20.8% |
| 영업이익률 | 5.8% | ~7.5% | -1.7pp |
| 순이익 | ~₩2.9T | ₩3.25T | ~-11% |
| 글로벌 도매 판매량 | 991,885 | ~1.065M | -6.9% |
이번 실적은 LSEG 스마트에스티메이트 컨센서스 범위인 약 ₩3.1~3.2조를 약 8~11% 하회한 수준이다.
사상 최고 매출에도 이익이 감소한 이유: 네 가지 비용 항목이 합산 약 ₩1.9조의 추가 부담으로 작용했다:
- 미국 관세(약 ₩900B): 2026년 1분기와 유사한 규모의 미국 자동차 25% 관세가 단일 최대 역풍으로 지속됐다. 현대차는 미국 수출 차량의 상당 비중을 한국 울산·아산 공장에서 생산하고 있다.
- 안전산업 화재(약 ₩200B): 2026년 3월 부품 협력사 안전산업에서 발생한 화재로 분기 내 제네시스 및 팰리세이드 모델의 생산이 차질을 빚었다.
- 판매 인센티브 증가(약 ₩400B): 경쟁이 심화된 미국 시장에서 점유율을 유지하기 위해 현대차는 대당 인센티브 지출을 늘렸다.
- 원자재 비용 상승(약 ₩400B): 플라스틱 등 주요 원자재 가격이 지속적으로 상승했다.
이러한 부담을 일부 상쇄한 것은 강력한 하이브리드 차량 모멘텀이었다. 현대차는 2026년 2분기에 하이브리드 차량 187,661대를 판매해 분기 최고 기록을 세웠으며, 이는 글로벌 도매 판매의 18.9%에 해당한다. 전기차 믹스 부진 대비 약 ₩400B의 추가 이익을 창출했다. 총 전동화 차량 판매량은 266,627대(전년 대비 +1.7%)로, 하이브리드 187,661대, 배터리 전기차 69,366대, 플러그인 하이브리드 및 수소연료전지차 약 9,600대로 구성됐다.
현대차는 분기 배당금으로 주당 ₩2,500을 결의했으며, 2026년 연간 영업이익률 가이던스 6.3%~7.3%를 유지했다. 이는 아이오닉 3 및 그랜저 하이브리드 등 신모델 출시와 생산 정상화에 힘입어 상반기보다 강한 하반기 실적을 예고한다.
기아(000270.KS) — 사상 최고 매출, 그러나 마진 압박
기아의 2026년 2분기 실적은 모기업과 다른 양상을 보였다. 매출액은 ₩33.037조($22.3B)로 분기 최고치를 경신하며 전년 대비 12.6% 증가했고, 글로벌 도매 판매량도 851,639대(전년 대비 +4.5%)로 역대 최고를 기록했다. 그러나 영업이익은 4.9% 감소한 ₩2.6285조($1.78B)로 컨센서스 약 ₩2.79조를 약 5.8% 하회했다.
| 항목 | 2026년 2분기 | 2025년 2분기 | 전년 대비 |
|---|---|---|---|
| 매출액 | ₩33.037T ($22.3B) | ₩29.34T | +12.6% (최고치) |
| 영업이익 | ₩2.6285T ($1.78B) | ₩2.764T | -4.9% |
| 영업이익률 | 8.0% | ~9.4% | -1.4pp |
| 순이익 | ₩2.33T ($1.57B) | ₩2.27T | +2.6% |
| 글로벌 도매 판매량 | 851,639 | ~815,000 | +4.5% (최고치) |
순이익은 2.6% 증가한 ₩2.33조를 기록했으며, 영업이익이 감소하는 와중에도 금융 수익이 부분적인 완충 역할을 했다.
기아의 전동화 차량 믹스는 큰 폭으로 개선됐다. 하이브리드·전기차 296,000대(전년 대비 +60%)를 판매했으며, 전체 판매 대비 전동화 차량 비중은 전년 대비 약 11.9%포인트 상승해 전체의 약 3분의 1에 이르렀다. 이는 기아 역사상 최고 수준이다. 배터리 전기차만 110,000대(+88.4%)에 달했으며, 국내 전기차 판매는 두 배 이상 증가하고 서유럽 순수전기차도 101.5% 늘었다.
판매량 증가에도 불구하고 세 가지 비용 압박이 마진을 잠식했다: - 미국 인센티브는 대당 약 $400 증가 - 유럽 인센티브는 중국 전기차 업체에 대응하기 위해 대당 €1,000 이상 증가 - 품질보증 충당금이 급증했으며, 원화 약세로 외화 표시 품질보증 적립금이 늘면서 부담이 가중됨 - 매출원가율이 매출액의 81.7%까지 상승
기아는 연간 목표를 유지하면서 텔루라이드 생산 확대, 스포티지 하이브리드 신규 납품, 멕시코 생산 EV3의 미국 시장 공급, EV2·EV4 유럽 생산 개시 등을 하반기 성장 동력으로 제시했다.
Part B — 한국 주식 투자자를 위한 투자 시사점
주가 반응이 엇갈린 이유
현대차 주가는 약 7.2% 하락한 ₩401,000에 마감했으며, 기아 주가는 12.9% 급락해 ₩130,500을 기록했다. 기아의 영업이익 하락폭(-4.9%)이 현대차(-20.8%)보다 훨씬 작았다는 점을 감안하면 다소 역설적인 결과다.
이는 상대적인 기대치 차이에서 비롯된다. 증권가 컨센서스는 이미 수개월간 이어진 관세 경고를 반영해 현대차에 대한 큰 폭의 부진을 어느 정도 감안하고 있었던 반면, 기아는 사상 최고 매출과 전기차 믹스 상승을 바탕으로 마진을 약 ₩2.79조 수준에서 보다 견고하게 유지할 것으로 기대됐다. 기아의 영업이익이 ₩2.63조에 그치자, 전기차 믹스 전환이 마진에 더 뚜렷하게 반영될 것으로 예상했던 투자자들은 예상보다 컸던 품질보증 비용과 인센티브 지출 증가에 놀랐다.
양사 주가는 또한 광범위한 시장 실망감에도 영향을 받았다. BigGo Finance에 따르면, 물리적 AI 사업 — 로보틱스 및 자율주행 — 의 모멘텀에 대한 애널리스트들의 기대가 두 회사의 실적 발표 콜에서 의미 있게 다뤄지지 않았다.
관세 산술
현대차의 분기 관세 부담 ₩900B($608M)은 특히 주목할 필요가 있다. 이 같은 수준이 두 분기 연속 확인됨에 따라, 연간 관세 부담은 ₩3.6조에 육박하며, 이는 애널리스트 컨센서스 기준 현대차의 2026년 연간 추정 영업이익의 약 30%에 해당하는 수준이다. 회사는 가격 인상, 원가 절감, 원화 약세에 따른 환율 효과 등을 통해 이를 부분적으로 상쇄하고 있으나, 구조적 해소를 위해서는 미·한 무역 협상 진전이나 미국 내 생산으로의 의미 있는 전환이 필요하다(조지아주 엘라벨 소재 현대차 메타플랜트 아메리카가 생산 확대 중).
기아의 경우 절대 금액 기준 관세 부담은 더 작지만, 유럽 인센티브 급증과의 조합은 전기차 판매량 급증(+60%로 인상적이지만)이 대당 수익성의 희생을 대가로 이루어지고 있음을 시사한다. 배터리 전기차는 EV2·EV3·EV4 저원가 플랫폼이 규모를 갖추기 전까지는 마진 희석 요인으로 남을 전망이다.
현대차의 하이브리드 밝은 면 — 그 의미는
현대차의 하이브리드 분기 최고 기록(187,661대, 전체의 18.9%)은 구조적으로 긍정적인 신호다. 주요 시장에서 글로벌 하이브리드 수요는 배터리 전기차 보급 속도를 지속적으로 앞서고 있으며, 2026년 하반기 출시 예정인 그랜저 하이브리드는 마진이 높은 국내 프리미엄 시장을 겨냥하고 있다. ₩400B의 하이브리드 기여이익은 관세 타격을 부분적으로 상쇄했으며, 회사의 '멀티 파워트레인' 전략이 점진적인 가치를 창출하고 있음을 시사한다.
기아의 순수전기차 가속화(전년 대비 +88.4%)는 보다 공격적이며, 다른 믹스 전략을 반영한다. 서유럽에서 전기차 가격 경쟁이 안정될 경우 기아의 마진 프로파일은 하반기에 실질적으로 개선될 수 있다. 그러나 대당 €1,000 이상의 유럽 전기차 인센티브 지출은 유럽 시장이 기아 글로벌 판매량의 약 18%를 차지하는 가운데 BYD·SAIC 등 중국 브랜드와의 경쟁이 심화되고 있음을 나타낸다.
가이던스 현실 점검: 6.3–7.3% 달성이 가능한가?
현대차의 2026년 하반기 실적 회복 논거는 다음과 같다: 1. 신차 출시(아이오닉 3, 그랜저 하이브리드)를 통한 판매량 및 믹스 개선 2. 생산 정상화 — 안전 관련 생산 차질 이후 회복 3. 관세 완화 또는 경감 — 회사 측은 원자재 비용 상승분의 약 50%를 상쇄하는 지속적인 비용 절감 노력을 언급
연간 6.3–7.3% 영업이익률 목표를 달성하려면, 하반기 분기당 영업이익이 약 ₩3.2–3.8T 수준이어야 하며, 이는 2분기 ₩2.85T 대비 12–33%의 순차적 반등이 필요함을 의미한다. 관세 역풍이 완화된다면 달성 가능하나, 분기당 ₩900B에 달하는 관세 비용 부담은 오차 허용 범위를 제한한다.
현대자동차의 2026년 연간 컨센서스 영업이익은 약 ₩11.5–12.5T이며, 매도측 평균 목표주가는 약 ₩733,000(애널리스트 31명 기준)으로, 실적 발표 후 종가 ₩401,000 대비 약 83%의 상승여력을 시사한다. 현재 주가와 목표주가 간의 괴리는 투자자들이 매수측 컨센서스보다 구조적으로 낮은 이익 기반을 반영하고 있음을 보여주며, 하반기 실적이 개선될 경우 재평가 여지가 생길 수 있다.
기아의 경우, 복수 애널리스트 컨센서스 목표주가는 ₩130,500 대비 상당한 상승여력을 시사하며, EV 플랫폼 확장에 기반한 장기 긍정적 시각이 유지된다. 기아의 순이익이 영업이익 하락에도 불구하고 +2.6% 성장한 점은 금융수익을 통한 기저 실적 저항력을 입증한다.
주요 모니터링 리스크
- 미국 관세의 영구화: 25% 미국 자동차 관세는 실적의 핵심 변동 요인으로 남아 있다. 관세 인상 또는 연장 시 양사 모두에 실질적인 압박이 가해진다. 반대로 협상을 통한 완화가 이루어질 경우 상당한 마진 회복이 가능하다.
- 원화 환율 방향성: 원화 약세는 외화 표시 품질보증 충당금을 확대시키는 반면(이번 분기에서 확인), 매출의 환산 이익을 제공한다 — 양날의 검이다.
- 유럽 내 중국 전기차 경쟁: 기아의 유럽 인센티브 확대는 중국 업체들로부터의 가격 압박을 반영한다. EU의 중국산 전기차 관세가 추가로 강화될 경우 이 압박이 완화될 수 있으나, 무역 갈등이 누그러지면 오히려 악화될 수 있다.
- 안전 관련 공급 차질 후유증: 현대차는 제네시스와 팰리세이드 생산이 부분적으로 회복됐다고 밝혔으나, 공급 제약이 재발할 경우 고마진 차량에 불균형적인 타격이 가해질 수 있다.
- 피지컬 AI 일정: 양사의 장기 밸류에이션은 로봇공학 및 자율주행을 점점 더 포함하는 추세다. 이번 실적 발표에서는 구체적인 단기 촉매제에 대한 언급이 기대에 미치지 못했다.
모든 수치는 공식 기업 실적 발표 및 한국 금융 언론에서 인용하였습니다. 본 기사는 정보 제공 목적으로만 작성되었으며, 투자 권유를 구성하지 않습니다. LineVest는 독립 출판물이며, 저자는 언급된 증권에 어떠한 포지션도 보유하지 않습니다.
출처: - 서울경제 — 현대차 2026년 2분기 영업이익 20.8% 감소 - 서울경제 — 기아 2026년 2분기 영업이익 4.9% 감소, 주가 급락 - 서울경제 — 기아 2분기 역대 최고 매출 - 코리아헤럴드 — 기아, 역대 최고 판매에도 2분기 이익 감소 - 야후 파이낸스 — 현대차 2분기 21% 하락 - BigGo Finance — 현대차·기아 동반 급락 - 중앙일보 — 기아, 관세에도 2분기 순이익 증가