
NVIDIANVDA
關於NVIDIA
NVIDIA採無晶圓廠模式,專注設計繪圖處理器(GPU)及全棧加速運算平台,晶圓製造主要委外台積電(TSMC)。財務報告分為「運算與網路」及「繪圖」兩大業務部門,公司亦按終端市場區分:資料中心、遊戲、專業視覺化、汽車及OEM。資料中心業務涵蓋Hopper及Blackwell系列GPU、NVLink交換器,以及源自Mellanox的InfiniBand與乙太網路網路堆疊,主要以HGX主板及DGX系統形式銷售,已成為營收與營業利潤的主要驅動力。遊戲業務以GeForce RTX系列為核心,規模依然可觀,但結構性比重相對較小。專業視覺化(RTX工作站顯示卡)與汽車(DRIVE平台)業務具有一定戰略意義,但目前規模尚屬有限。
投資者密切關注客戶集中度:少數美國超大規模雲端業者及若干大型AI原生買家在資料中心銷售額中佔比失衡,公司定期披露亦多次出現單一客戶營收佔比超逾十%的情況。供應商集中度同樣是結構性風險,台積電(TSMC)為唯一先進製程晶圓代工廠,高頻寬記憶體(HBM)則仰賴SK海力士(SK hynix)、美光(Micron)及三星(Samsung)供應。對中國及其他司法管轄區先進加速器的出口管制是持續存在的監管變數,AI基礎設施的反壟斷審查亦然。NVIDIA在S&P 500及Nasdaq-100指數中的權重舉足輕重,指數資金流向對其股價影響不可忽視。資本配置以股份回購為主,股息象徵性,而創辦人兼執行長黃仁勳的雙重角色對公司治理格局具有深遠影響。
NVIDIA由黃仁勳(Jensen Huang)、Chris Malachowsky及Curtis Priem於1993年共同創立,初衷是為新興PC遊戲市場開發繪圖加速器,並於1999年在Nasdaq掛牌上市;同年推出GeForce 256,並首創「GPU」一詞。2006年發布的CUDA平台將GPU開放至通用並行運算領域,為日後的資料中心業務奠定基礎。公司先後收購PortalPlayer、Icera,以及2020年的Mellanox,將平台延伸至網路互連領域;對Arm的收購計劃則於2022年因監管阻力而宣告放棄。NVIDIA迄今仍為單一法人實體,於美國特拉華州(Delaware)註冊,總部位於加州聖塔克拉拉(Santa Clara),旗下無同等規模的營運子公司。
銷售渠道分為兩類:針對超大規模雲端業者、主權AI計畫及大型企業的資料中心系統直銷,以及透過戴爾(Dell)、惠普企業(HPE)、超微電腦(Supermicro)、聯想(Lenovo)、華碩(ASUS)及技嘉(Gigabyte)等合作夥伴的分銷與OEM渠道,另有消費市場GeForce顯示卡的附加板卡合作夥伴。合約通常以採購訂單為基礎,而非長期的「照付不議」(take-or-pay)形式,但稀缺加速器的配額分配在實質上等同於預先承諾。競爭優勢建立於CUDA軟體堆疊、NVLink及網路互連架構,以及矽晶片的世代演進節奏之上,主要競爭對手包括AMD的Instinct系列,以及超大規模業者自研加速器(Google TPU、AWS Trainium、Microsoft Maia)。就地區而言,大多數營收來自總部設於或貨物運往美國、台灣及其他亞洲市場的客戶。
公司簡介由LineVest編輯部撰寫。屬新聞報導,非投資建議。
委託撰寫NVIDIA的SEC完整報告 →NVIDIA相關報導
4篇文章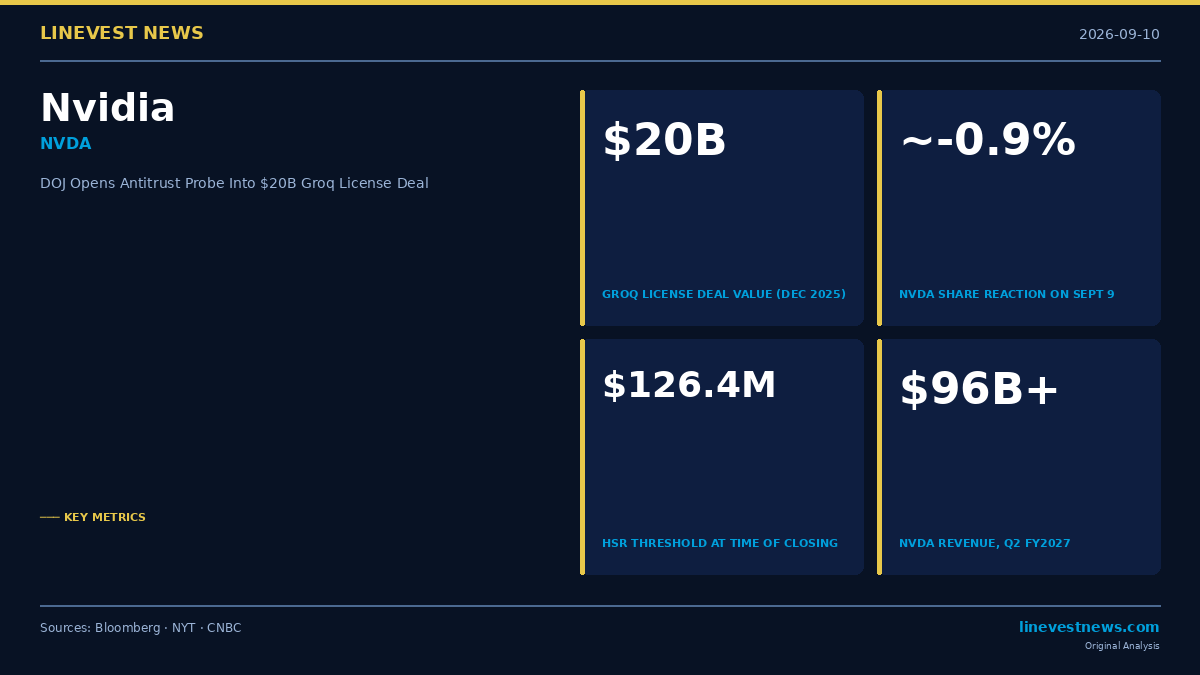
美司法部調查輝達200億美元Groq授權案:NVDA投資人三大觀察重點
美國司法部正調查輝達200億美元Groq授權交易,質疑其架構是否刻意規避反壟斷審查。《紐約時報》9月9日披露調查消息後,NVDA股價下跌約0.9%。
輝達(NVDA)FY27第一季:159億美元投資收益推升每股盈餘至2.39美元,非GAAP為1.87美元
淨利潤翻三倍,但晶片業務表現並非如此。在截至2026年4月26日的季度中,輝達稅前利潤達699.03億美元,其中159.29億美元——佔比22.8%——
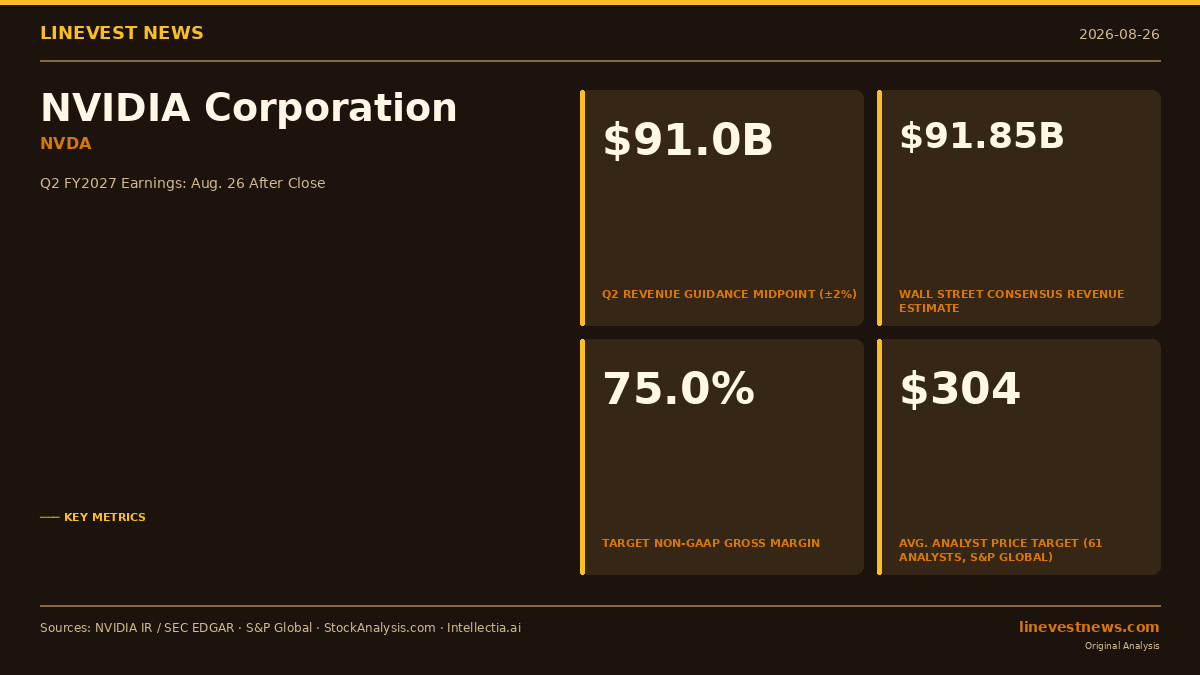
輝達(NVDA)8月26日財報:910億美元營收目標、75%毛利率及Blackwell Ultra展望
輝達將於8月26日公布FY2027第二季財報。營收指引910億美元,市場共識為918.5億美元。關注焦點:營收超標幅度、75%毛利率,以及Blackwell Ultra第三季展望。
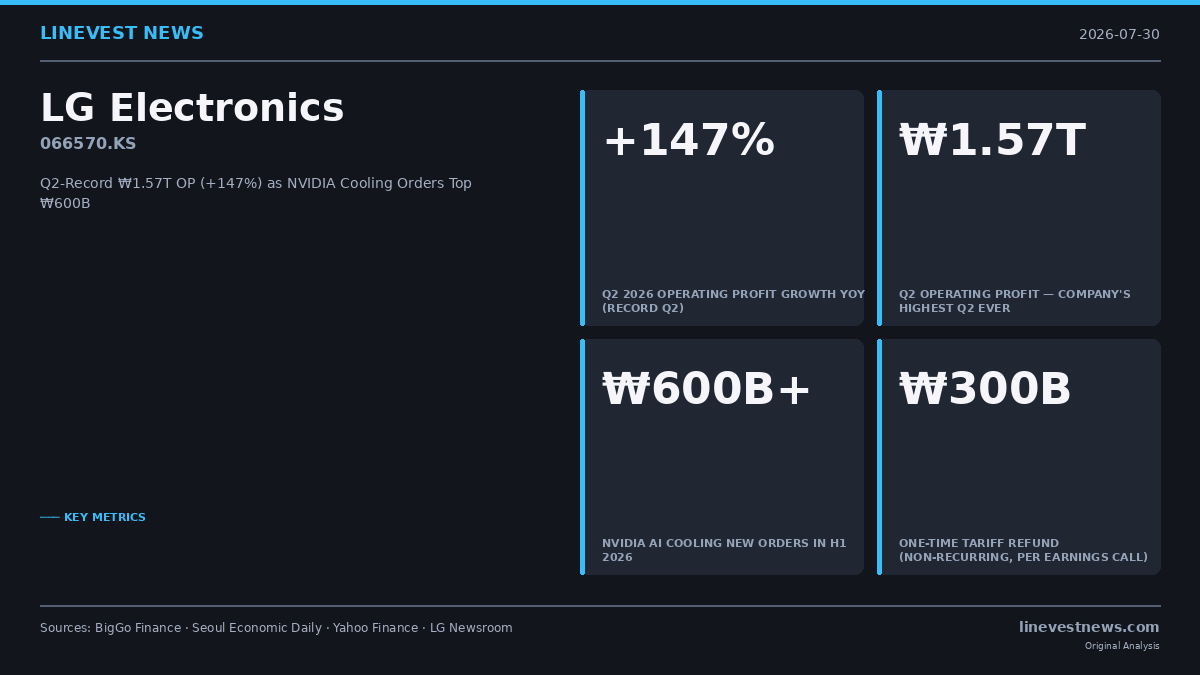
LG電子2026年第二季:季度破紀錄營業利益₩1.57兆(+147%)— 輝達AI散熱訂單超逾₩6,000億
LG電子2026年第二季營收₩23.83兆(+14.9%),營業利益₩1.57兆(+147%)創季度新高。上半年輝達AI散熱訂單突破₩6,000億。惟下半年運費逆風及一次性關稅退款效益消退,股價下跌10%。
深入標題背後
您剛讀到發生了什麼。接下來,讀懂它意味著什麼。
每天早晨送上當日分析報告 — 免費
LineVest Daily在開盤前送達您的信箱:當日發布的企業分析報告 — 最新10-K與10-Q真正揭示的數字,以簡明英文呈現。免費,無需信用卡。
同樣的報告,換成您指定的公司
為您關注的公司取得同樣深入的分析。將所選申報的財務細節與管理層決策、產業變化及影響未來業務的條件連結。英文PDF於3小時內寄至信箱。
要為您閱讀哪一家公司?
$15 · 單次 · 3 小時內 PDF
請先選擇公司基於SEC原始披露的獨立新聞報導 — 非投資建議。與任何券商無關。