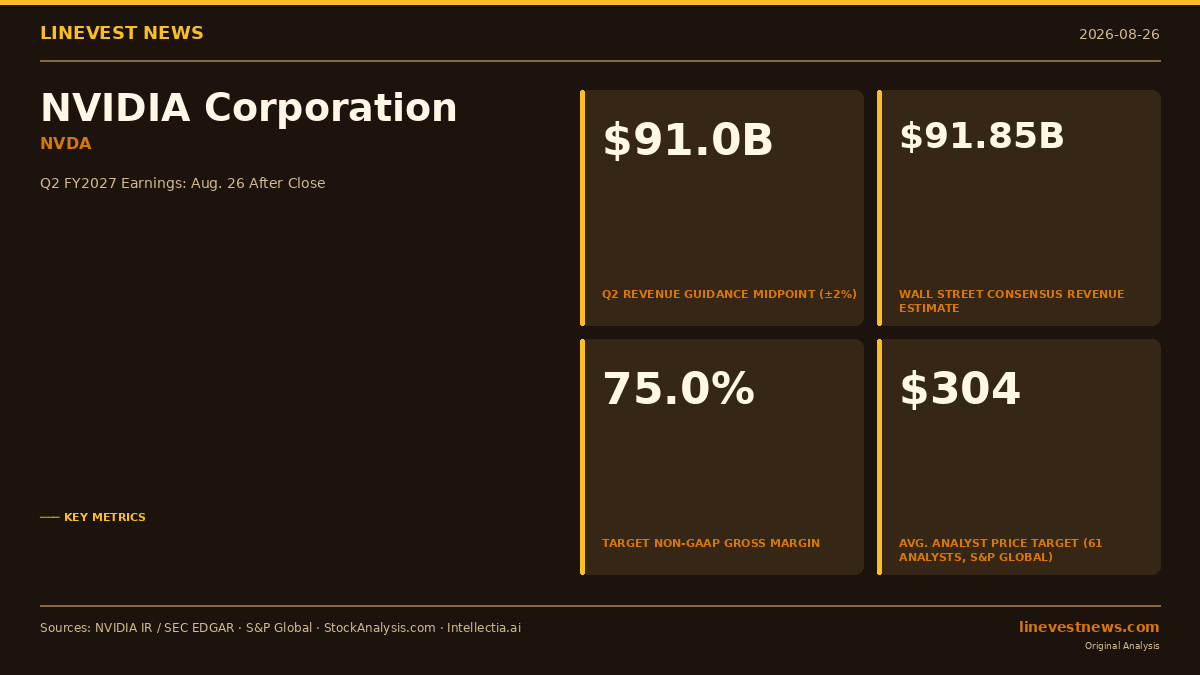
TL;DR - 엔비디아는 2026년 8월 26일 장 마감 후 FY2027 2분기 실적을 발표한다; 콘퍼런스 콜은 태평양 시간 오후 2:00 / 동부 시간 오후 5:00 - 경영진은 매출 가이던스로 $91.0B ±2%를 제시했으며, 애널리스트 컨센서스는 $91.85B 수준 - FY2027 1분기는 $81.6B 매출과 75.0%의 비GAAP 매출총이익률을 달성 - 주요 관전 포인트: 매출 상회 폭, 75% 이상의 매출총이익률 지속성, 3분기 가이던스(블랙웰 울트라 일정) - 61명 애널리스트의 컨센서스 의견은 "강력 매수"; 12개월 평균 목표 주가 $304 대비 8월 20일 종가 ~$218
Part A: 컨센서스의 기대치
엔비디아(NASDAQ: NVDA)는 2026년 8월 26일 미국 시장 마감 후 2027 회계연도 2분기 실적을 발표한다. 실적 콘퍼런스 콜은 태평양 시간 오후 2:00(동부 시간 오후 5:00)에 시작한다.
FY2027 1분기 실제 실적 — 기준선
2분기 기대치를 가늠하기 위해 FY2027 1분기(2026년 4월 26일 마감 분기)부터 살펴본다:
| 지표 | FY2027 1분기 실제 | 전년비 변화 | 전분기비 변화 |
|---|---|---|---|
| 총 매출 | $81.6B | +85% | +20% |
| 데이터 센터 매출 | $75.2B | +92% | +21% |
| 비GAAP 매출총이익률 | 75.0% | +14.2 pp | –0.1 pp |
| 비GAAP 주당순이익 | $1.87 | — | — |
| 잉여현금흐름 | $49B | — | — |
출처: 엔비디아 CFO 코멘터리 FY2027 1분기, SEC EDGAR
데이터 센터 매출 $75.2B는 총 매출의 약 92%를 차지했다. 나머지 ~$6.4B는 게임 및 기타 부문(프로페셔널 비주얼라이제이션, 자동차, OEM & IP)에서 나왔다.
데이터 센터 부문 내에서 엔비디아는 두 하위 부문이 거의 균등하게 나뉘었다고 보고했다: 하이퍼스케일 고객이 $37.87B(전년비 +115%), AI 컴퓨팅 인프라 및 엔터프라이즈(ACIE) 고객이 $37.38B(전년비 +74%)를 기여했다.
잉여현금흐름은 $49B에 달해 직전 분기의 $35B에서 증가했으며, 이는 현재 매출 규모에서의 영업 레버리지를 반영한다.
FY2027 2분기 경영진 가이던스
1분기 실적 콘퍼런스 콜에서 경영진은 다음과 같은 2분기 가이던스를 제시했다:
| 지표 | FY2027 2분기 가이던스 |
|---|---|
| 매출 | $91.0B ±2% (범위: $89.2B – $92.8B) |
| 비GAAP 매출총이익률 | 75.0% ±50bp |
| 중국 데이터 센터 컴퓨팅 | $0 — 기준선에서 제외 |
중국 매출 제로 기준선은 고급 컴퓨팅 칩에 대한 미국의 지속적인 수출 통제를 반영한다. 해당 분기에 실현되는 중국 관련 데이터 센터 매출은 가이던스 중간값 대비 순수 상승 요인이 될 것이다.
FY2027 2분기 애널리스트 컨센서스
| 지표 | 컨센서스 추정치 (2026년 8월 21일 기준) |
|---|---|
| 매출 | ~$91.85B |
| 비GAAP 주당순이익 | ~$2.08 |
출처: S&P 글로벌 애널리스트 컨센서스; Intellectia.ai 집계 (40명 이상 애널리스트)
1분기 $81.6B에서 컨센서스 $91.85B으로의 순차적 매출 성장은 전분기 대비 +12.6% 확장을 의미한다.
Part B: 8월 27일 주가를 움직일 핵심 관전 포인트
관전 포인트 1: 매출 상회 폭 — NVDA는 $93B를 돌파할 수 있을까?
$91.85B 애널리스트 컨센서스는 상한선이 아닌 하한선일 가능성이 높다. 여러 바이사이드 데스크는 2026년 7월에 발표된 하이퍼스케일러 실적에서 블랙웰 GB200/GB300 NVL72 출하 신호를 삼각측량하여 $93~95B를 전망한다.
8월 26일을 앞둔 AI 인프라 지출 환경은 전반적으로 우호적이다:
- 메타 플랫폼스는 2026년 연간 설비투자(CapEx) 가이던스를 $91~96B로 상향
- 아마존닷컴은 종전 연간 $105B 추정치보다 "의미 있게 높은" 연결 CapEx를 가이던스로 제시
- 마이크로소프트 애저는 2026년 7월 실적 발표에서 AI 인프라 구축 가속화를 재확인
- 알파벳 / 구글 클라우드는 블랙웰 시스템 조달 수요 신호를 지속 발신
엔비디아의 경우 영업 레버리지 계산은 단순하다: $91.85B 컨센서스를 초과하는 매출 $1B당 현재 마진 수준에서 비GAAP 주당순이익에 약 $0.02~0.03이 추가된다. $2~3B 상회($93.85~94.85B 달성)는 비GAAP 주당순이익 ~$2.12~2.17을 의미할 것이다.
핵심 공급 측 변수는 블랙웰 GB300 NVL72 랙 스케일 시스템 출하 속도다. 엔비디아는 수요가 아닌 공급이 제한 요인이었다고 반복적으로 밝혀왔다. 공급 병목 해소의 증거는 $91.85B 컨센서스를 상회하는 매출 달성으로 직결될 것이다.
관전 포인트 2: 매출총이익률 지속성 — 75%를 유지할 수 있을까?
FY2027 1분기 비GAAP 매출총이익률 75.0%는 블랙웰 시대 엔비디아의 근고점 수준을 유지했으나, 전분기 대비 사실상 보합이었다(FY2026 4분기 대비 –0.1 pp). 경영진은 2분기에도 동일하게 75.0% ±50bp를 가이던스로 제시했다. 두 가지 경쟁 요인이 결과를 결정할 것이다:
75% 이상을 지지하는 순풍: - 블랙웰 GB300 NVL72 생산 수율은 초기 램프업 이후 성숙했다고 알려져 있으며, 단위당 경제성이 개선 - $80B 이상의 분기 매출 규모에서 고정비 흡수는 증분 매출이 마진으로 흘러들어갈 상당한 여지를 남김
하한선을 위협하는 역풍: - 랙 스케일 제품 믹스: NVL72 통합 네트워킹 시스템(Quantum-X800 인피니밴드)은 독립형 GPU 보드보다 단위 마진이 소폭 낮다. 데이터 센터 매출에서 랙 스케일 구성의 비중이 높아질수록 혼합 마진은 20~50 베이시스 포인트의 완만한 구조적 하락에 직면 - 비GAAP 조정: 주식 기반 보상(SBC)은 엔비디아의 임직원 수 수준에서 여전히 상당하다. 매출원가에 배분된 SBC는 비GAAP 매출원가에서 제외되어 GAAP와 비GAAP 마진 간에 지속적인 격차를 만든다; 매출 단위당 SBC가 확대되면 그 격차가 벌어질 수 있다
주목할 임계치: 비GAAP 매출총이익률이 74.5% 미만으로 나오면 블랙웰의 장기 단위 경제성에 의문을 제기하여 매도 압력을 유발할 가능성이 높다. 75.0% 이상 유지는 강세 논리를 강화한다.
관전 포인트 3: 3분기 가이던스 — 8월 26일의 최고 가치 숫자
엔비디아의 성장 속도에 있는 기업에게 다음 분기 전망은 종종 현재 분기 실적만큼이나 중요하다. FY2027 3분기 가이던스는 네 가지 핵심 측면에서 첫 공식 신호를 제공할 것이다:
A. 블랙웰 울트라(GB300) 램프업 일정
블랙웰 울트라는 2026년 하반기 주요 AI 컴퓨팅 공급원이 될 것으로 예상된다. GB300 NVL72 울트라 출하가 일정대로 진행되고 있다는 확인은 핵심 오버행을 해소할 것이다. 어떠한 지연이라도 — 단 한 분기의 지연조차 — 하이퍼스케일러 수요가 정점에 달하는 시기의 출하를 압박할 것이다.
B. 수급 균형
현재 바이사이드의 FY2027 3분기 매출 추정치는 $105~110B 수준이다. 해당 범위 내의 3분기 가이던스는 AI 인프라 지출 사이클이 2026년 하반기까지 둔화 없이 지속됨을 확인해줄 것이다. $100B을 크게 밑도는 가이던스는 추정치의 대폭 하향 조정을 강제할 것이다.
C. 중국 데이터 센터 매출
2분기 가이던스는 중국 데이터 센터 컴퓨팅 매출을 명시적으로 제외했다. 3분기 가이던스가 대안적 칩 아키텍처나 규제 조정을 통해 부분적인 중국 데이터 센터 매출이라도 반영하기 시작한다면, 컨센서스 주당순이익 추정치가 큰 폭으로 상향될 수 있어 의미 있는 상향 조정 촉매가 될 것이다.
D. ACIE 대 하이퍼스케일 믹스
FY2027 1분기 하이퍼스케일은 전년비 +115%로, ACIE의 전년비 +74% 대비 빠르게 성장했다. ACIE의 가속화가 하이퍼스케일을 따라잡고 있다는 신호는 투자 논리를 5대 대형 클라우드 고객 너머로 확장하여 주주의 집중 위험을 줄일 것이다.
애널리스트 및 시장 배경
엔비디아 주식은 2026년 8월 20일 ~$218 수준에서 마감했으며, 이전 12개월 대비 약 24% 상승했다.
S&P 글로벌이 추적하는 61명의 애널리스트를 대상으로:
| 지표 | 수치 |
|---|---|
| 컨센서스 의견 | 강력 매수 |
| 12개월 평균 목표 주가 | $304 |
| 목표 주가 범위 | $180 – $500 |
| 잠재적 상승 여력 (~$218 기준) | ~+39% |
최저($180)와 최고($500) 목표 주가 간의 $320 격차는 AI 데이터 센터 수요가 2025~2026년 성장률을 2027년 이후까지 유지할 수 있는지에 대한 애널리스트들의 실질적인 견해 차이를 반영한다. 8월 26일 실적 발표 — 특히 3분기 가이던스 — 는 이 의문을 해소하는 데 있어 지금까지 가장 중요한 데이터 포인트를 제공할 것이다.
NVDA 투자자를 위한 주요 위험 요인
수출 통제 확대: 미국의 규제 조치로 이미 중국 데이터센터용 컴퓨팅이 엔비디아의 가이던스 기준에서 제외된 상태다. 추가 아키텍처나 제3국 시장으로 규제가 확대될 경우 잠재 시장 규모는 더욱 축소될 수 있다.
하이퍼스케일러 설비투자(CapEx) 둔화: 현재 모델은 주요 클라우드 사업자의 AI 인프라 투자가 2027년까지 높은 수준을 유지한다고 가정하고 있다. 하이퍼스케일러가 단 한 번의 실적 발표 사이클에서 자본 지출 절제 신호를 보내고, 이를 상쇄할 만한 국가 AI 프로젝트나 기업 배포 수요가 뒷받침되지 않는다면 엔비디아의 선행 매출 백로그는 압박을 받을 수 있다.
커스텀 실리콘 경쟁: 구글(Trillium TPU v6), 아마존(Trainium2), 마이크로소프트(Maia 100)는 특히 추론(inference) 분야를 중심으로 AI 워크로드를 지속적으로 잠식하고 있다. 엔비디아의 CUDA 소프트웨어 생태계는 여전히 강력한 해자로 작용하지만, 시스템 레벨에서의 경쟁 강도는 높아지고 있다.
밸류에이션: 주가 약 $218 수준에서 엔비디아는 분기 컨센서스 실행률 $2.08 기준 연환산 선행 비GAAP 주당순이익의 약 26배에 거래되고 있으며, 이는 역사적인 반도체 사이클 기준으로 높은 수준이다. 현재 밸류에이션을 정당화하려면 지속적인 어닝 서프라이즈와 가이던스 상향이 요구된다.
엔비디아(NASDAQ: NVDA)는 2026년 8월 26일 장 마감 후 FY2027 2분기(Q2 FY2027) 실적을 발표한다. 컨퍼런스 콜은 태평양 시간 오후 2시 / 동부 시간 오후 5시에 시작된다. 실적 발표 자료 및 웹캐스트는 엔비디아 IR 사이트에서 확인할 수 있다.
이 기사는 정보 제공 목적으로만 작성되었으며 투자 권유에 해당하지 않습니다. 모든 추정치는 2026년 8월 21일 기준 애널리스트 컨센서스이며, 실적 발표일 이전에 변경될 수 있습니다.
출처: - 엔비디아 CFO 코멘터리 Q1 FY2027 — SEC EDGAR - 엔비디아 Q2 FY2027 컨퍼런스 콜 발표 — StockTitan - NVDA 2026년 8월 실적 발표 — Finance Calendar - NVDA 애널리스트 전망 — StockAnalysis - 엔비디아 Q2 FY27 실적 프리뷰 — Intellectia.ai - 엔비디아 실적 프리뷰: Q2 FY27 발표일·추정치·주요 위험 — itechguides.com