
Walt DisneyDIS
關於Walt Disney
華特迪士尼公司(The Walt Disney Company)經營多元化媒體與娛樂業務,旗下設有兩大核心部門:娛樂部門(包含ABC及迪士尼頻道、FX等有線電視頻道所組成的線性播送網絡、透過Disney+及Hulu提供的直達消費者串流服務,以及旗下華特迪士尼影業、彼思、漫威與盧卡斯影業等電影製片廠的內容銷售與授權業務)及體育部門(主要為ESPN及其旗下各頻道網絡)。第三大業務分部「體驗」涵蓋位於佛羅里達州、加州、巴黎、上海及香港的主題樂園、迪士尼郵輪,以及以公司知識產權為基礎的消費品授權業務。體驗分部通常貢獻最大且最穩定的營業利益份額,而媒體業務則正從獲利豐厚的線性有線電視模式轉型為利潤率較低的串流模式。
投資人密切追蹤串流業務獲利能力抵銷線性電視廣告收入及附屬費用長期衰退的進程,尤其是在美國剪線潮持續蔓延的背景下。ESPN全面轉型為直達消費者產品的進展及其體育版權續約的經濟效益備受關注,主題樂園的入園人次趨勢亦同受矚目——該業務具備周期性,對消費者可支配支出、燃油成本及國際旅遊需求高度敏感。公司治理議題涵蓋過往維權股東行動後的董事會組成、執行長接班規劃,以及在內容投資、樂園資本支出、股息及股票回購之間的資本配置決策。監管風險層面則涉及媒體整合審查、內容標準及與娛樂業工會的勞資關係。
迪士尼的歷史可追溯至1923年,當時華特·迪士尼與洛伊·迪士尼兄弟在洛杉磯創辦一家小型動畫工作室;公司於1957年公開上市,並分別於1955年開設迪士尼樂園、1971年開設華特迪士尼世界。此後歷經多次重大轉型:1984年展開的麥可·艾斯納時代振興了製片業務並擴展樂園版圖;2005年起的鮑勃·艾格時代先後於2006年收購彼思、2009年收購漫威、2012年收購盧卡斯影業,並於2019年取得二十一世紀福斯絕大部分娛樂資產。2019年底Disney+的上線標誌著公司在發行策略上轉向直達消費者模式。在鮑勃·查佩克短暫執掌後,艾格於2022年11月重返執行長一職。
公司收入透過多個獨立渠道觸及消費者:體驗分部的樂園門票、酒店住宿、郵輪及周邊商品;Disney+、Hulu及ESPN直達消費者服務的訂閱費與廣告收入;有線及衛星電視播送商就線性頻道網絡支付的附屬費用;ABC及有線電視廣告庫存的廣告銷售;院線票房及家庭娛樂授權收入;以及來自消費品授權廠商的特許權使用費。公司的競爭優勢建立於一批經久不衰的自有特許IP矩陣,能同步為樂園、周邊商品及串流業務供輸內容,此種高度整合的商業模式鮮有競爭者能夠複製。主要競爭對手包括:串流領域的Netflix及華納兄弟探索、樂園與媒體領域的康卡斯特/NBCUniversal與環球影城,以及線性頻道領域的派拉蒙。美國市場貢獻收入的絕大部分,其餘則來自海外樂園及內容發行業務。
公司簡介由LineVest編輯部撰寫。屬新聞報導,非投資建議。
委託撰寫Walt Disney的SEC完整報告 →Walt Disney相關報導
1篇文章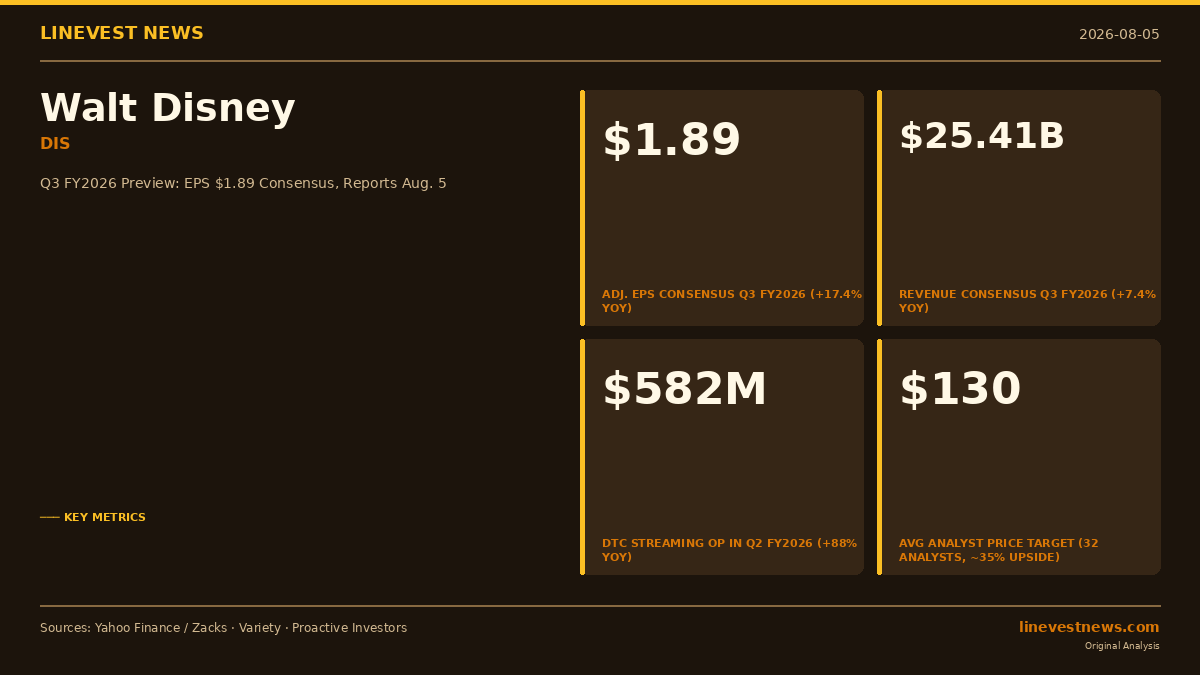
深入標題背後
您剛讀到發生了什麼。接下來,讀懂它意味著什麼。
每天早晨送上當日分析報告 — 免費
LineVest Daily在開盤前送達您的信箱:當日發布的企業分析報告 — 最新10-K與10-Q真正揭示的數字,以簡明英文呈現。免費,無需信用卡。
同樣的報告,換成您指定的公司
您剛讀到的Walt Disney分析就是範例。指定任何一家美國上市公司,我們以同樣方式為它分析 — 完整閱讀最新SEC披露、US GAAP財務、公司治理,以及對股價的意義。3小時內PDF送達您的信箱。
要為您閱讀哪一家公司?
$15 · 單次 · 3 小時內 PDF
請先選擇公司基於SEC原始披露的獨立新聞報導 — 非投資建議。與任何券商無關。